脱毛・エステサロンの物販の始め方|仕入れ・利益・在庫管理の確認表
この記事のまとめ
・物販はお客様の質問をもとに少ない品目から始める
・仕入れ前に最低注文数・送料・支払日・返品条件を確認
・粗利益と最終的な利益、仕入れ代金の支払いを分けて見る
・販売用・テスター・破損品を分け、実物と記録を照合する
サロンの物販を始めるときは、商品を並べる前に「誰のどんな相談に役立つか」「いくら残るか」「売れ残ったときにどうするか」を決めておきましょう。少ない品目から試し、販売数と在庫を見ながら仕入れを調整する進め方をご提案します。
物販は、サロンでホームケア用の商品などを販売すること。「店販」と呼ばれることもあります。この記事では、国内のメーカーや卸から仕入れた化粧品などの完成品を、店頭で販売する場面を中心に扱います。輸入や自社商品の製造、医薬品の販売は対象に含めません。
サロン開業・機器選びをご検討の方へ
物販の商品は、お客様からよく聞かれる質問から選ぶ
最初に考えたいのは、「人気の商品を何種類置くか」よりも、自店のお客様が何を知りたがっているかです。たとえば、日々のお手入れで使う量や順番について質問が多いなら、使い方まで説明できる商品が候補になります。
候補ごとに、用途・価格・使い方・保管方法をスタッフが説明できるかを確認します。施術後の使用を案内する場合は、施術機器と商品の注意事項の両方を確認し、使用する時期や部位を自己判断で広げないようにしましょう。
- どのお客様から、どんな質問があったかを整理する
- 商品が役立つ場面と、案内を控える場面を確認する
- 店内で説明する担当者と、質問を受けたときの確認先を決める
- 初回の仕入れ予算と置き場所を決め、品目を絞る
全員に同じ商品を勧める必要はありません。すでに使っている商品や予算を聞き、購入を希望しない方にも同じように接客する方針を、スタッフ間で共有しておくと案内がそろいます。
仕入れ前に、最低注文数と返品条件を確認する
仕入れ先はメーカーとの直接取引や美容商材の卸などが候補です。比較するときは単価だけでなく、注文できる数量、送料、支払日まで同じ表にまとめます。サロンでの再販売や、将来ネット販売を行う場合の取引条件も確認しましょう。
| 確認項目 | 仕入れ先に聞くこと | 自店で決めること |
|---|---|---|
| 商品情報 | 正式な説明資料、使用上の注意、問い合わせ窓口はあるか | スタッフが案内できる商品か |
| 最低注文数 | 初回・追加注文は何点からか。種類を混ぜて注文できるか | 試す品目と初回数量 |
| 総支払額 | 商品代、送料、決済費用、支払期限はいくら・いつか | 仕入れに使える予算 |
| 納期・欠品 | 注文から到着までの日数と、欠品時の連絡方法はどうか | 追加注文を判断する担当者 |
| 返品・不良品 | 対象条件、連絡期限、返送費、手続きはどうか | 届いた商品の検品方法 |
| 保管・見本 | 保管条件や期限の案内、テスターの提供条件はあるか | 販売用と見本の置き場所 |
「送料無料になるから」と予定より多く仕入れる前に、追加で支払う商品代と、保管・販売できる見込みを比べてください。送料が減っても、使える資金が在庫に変わる点は同じです。売れ残りを返品できるとは限らないため、口頭の説明だけでなく取引条件を残しておきましょう。
物販の利益は、売上から仕入原価を引いて確認する
粗利益とは、売上から売れた商品の原価を差し引いた額です。中小機構のJ-Net21「損益計画の書き方」でも、売上高と売上原価、販売費・一般管理費を分けて説明しています。粗利益の全額が、そのままお店の最終的な利益になるわけではありません。
1点あたりで確認する式
粗利益 = 販売価格 − 売れた商品の原価
粗利益率 = 粗利益 ÷ 販売価格 × 100
次の表は計算方法を説明するための架空例です。金額はすべて税抜で、1点あたりの原価には仕入送料の配分も含む想定です。市場相場や推奨価格、当社の取扱商品の条件を示すものではありません。
| 項目 | 1点あたり | 見方 |
|---|---|---|
| 販売価格 | 3,000円 | 実際に販売する価格で計算 |
| 商品の原価 | 1,800円 | 仕入送料の配分を含む仮定 |
| 粗利益 | 1,200円 | 3,000円 − 1,800円 |
| 粗利益率 | 40% | 1,200円 ÷ 3,000円 × 100 |
| 決済手数料・袋代など | 計120円と仮定 | 利用する決済方法や包装で変わる |
| 上記費用を引いた残額 | 1,080円 | 人件費・家賃などを引く前の額 |
この1,080円から、説明や発注にかかる人件費なども考える必要があります。テスターや破損品の費用も別に残し、「よく売れるけれど手間や費用が大きい商品」を見落とさないようにします。値引きやセット販売を行う場合は、通常価格ではなく実売価格で計算し直しましょう。
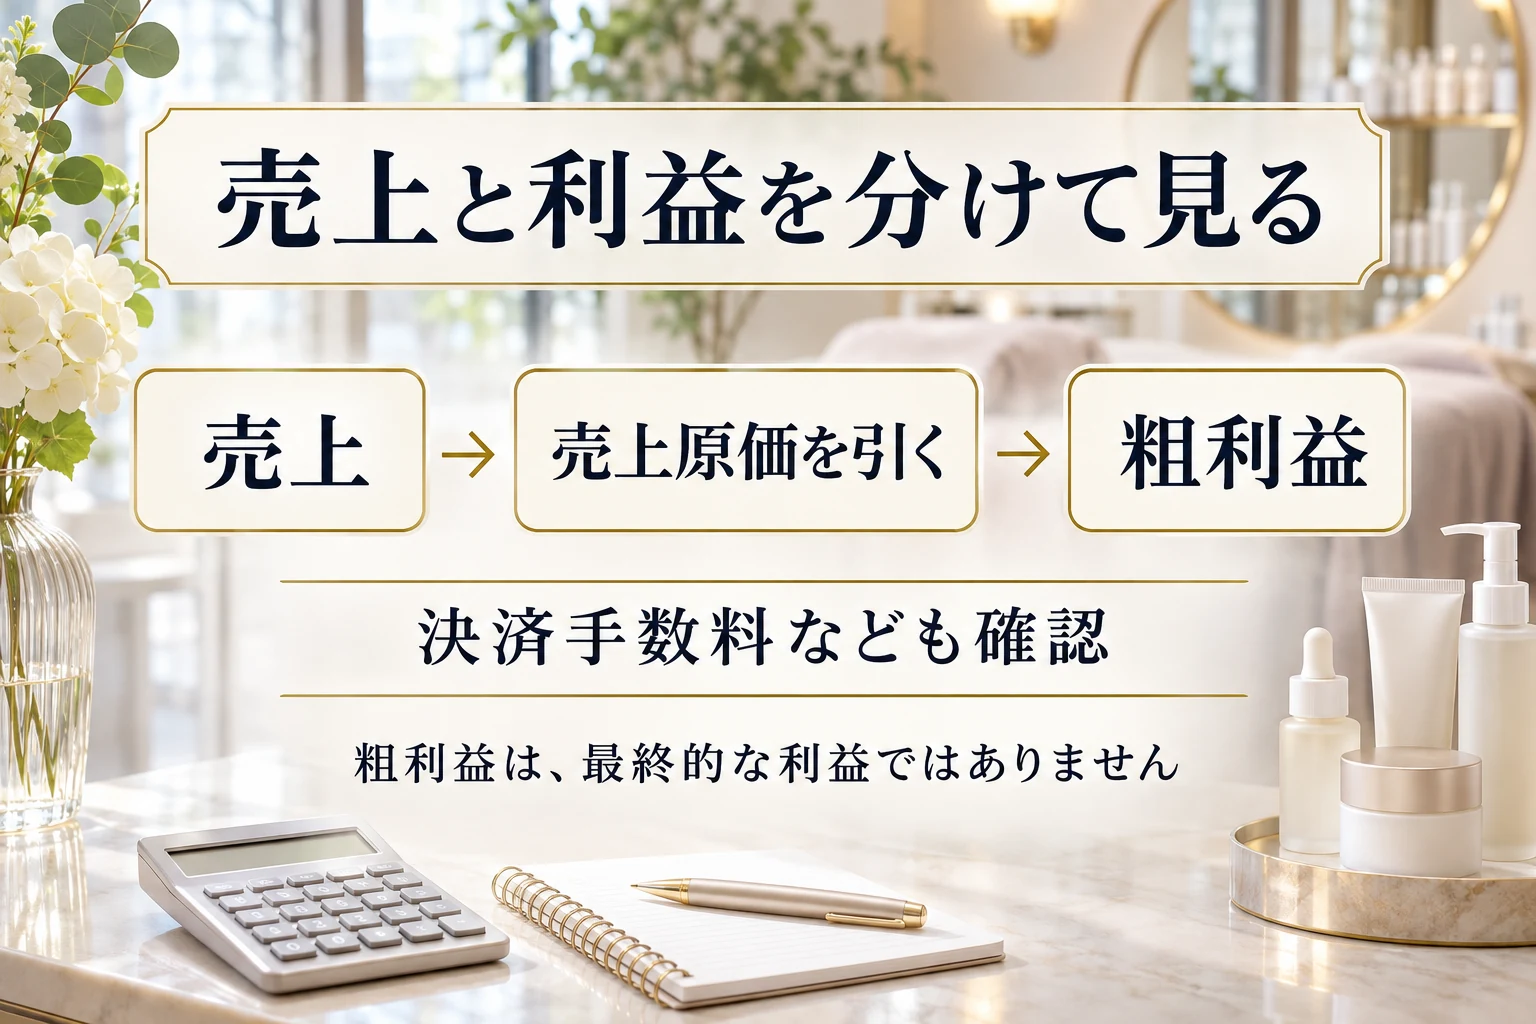
利益の計算と、仕入れ代金の支払いは分けて見る
10点を仕入れて4点が売れた場合、売れた4点分の粗利益が出ても、仕入れ条件によっては10点分の代金を先に支払います。残り6点に使ったお金は、まだ売上として戻っていません。カード売上の入金日と仕入れ代金の支払日も確認してください。
商品別の利益表とは別に、「いつ・いくら支払うか」「いつ入金されるか」を予定表にすると、追加発注の判断に使えます。帳簿上の処理は自店の会計方法に合わせ、必要に応じて担当税理士などに確認しましょう。
在庫は「販売用」「テスター」「破損・返品待ち」を分ける
棚にある数と、販売できる数が同じとは限りません。開封したテスターや破損品まで販売用として数えると、帳簿では在庫があるのに商品を渡せないことがあります。物を分けて置き、記録にも区分を残しましょう。
中小機構の在庫管理の解説でも、商品の所在・数量と入出庫の把握が基本になります。小規模で始める場合は、まず一つの表に記録先をそろえる方法をご提案します。
| 動き(架空例) | 数量の変化 | 販売用の残数 |
|---|---|---|
| 在庫0点から入荷 | +10点 | 10点 |
| お客様へ販売 | −4点 | 6点 |
| テスターへ変更 | −1点 | 5点 |
| 破損を確認し隔離 | −1点 | 4点 |
この例では、テスターと破損品は店内に残っていても販売用の4点に含めません。実際の記録には、日付・商品名・数量・理由・担当者を入れます。入荷日や商品に表示された期限、必要なロット情報も残せるようにし、保管方法はメーカーの案内に従います。
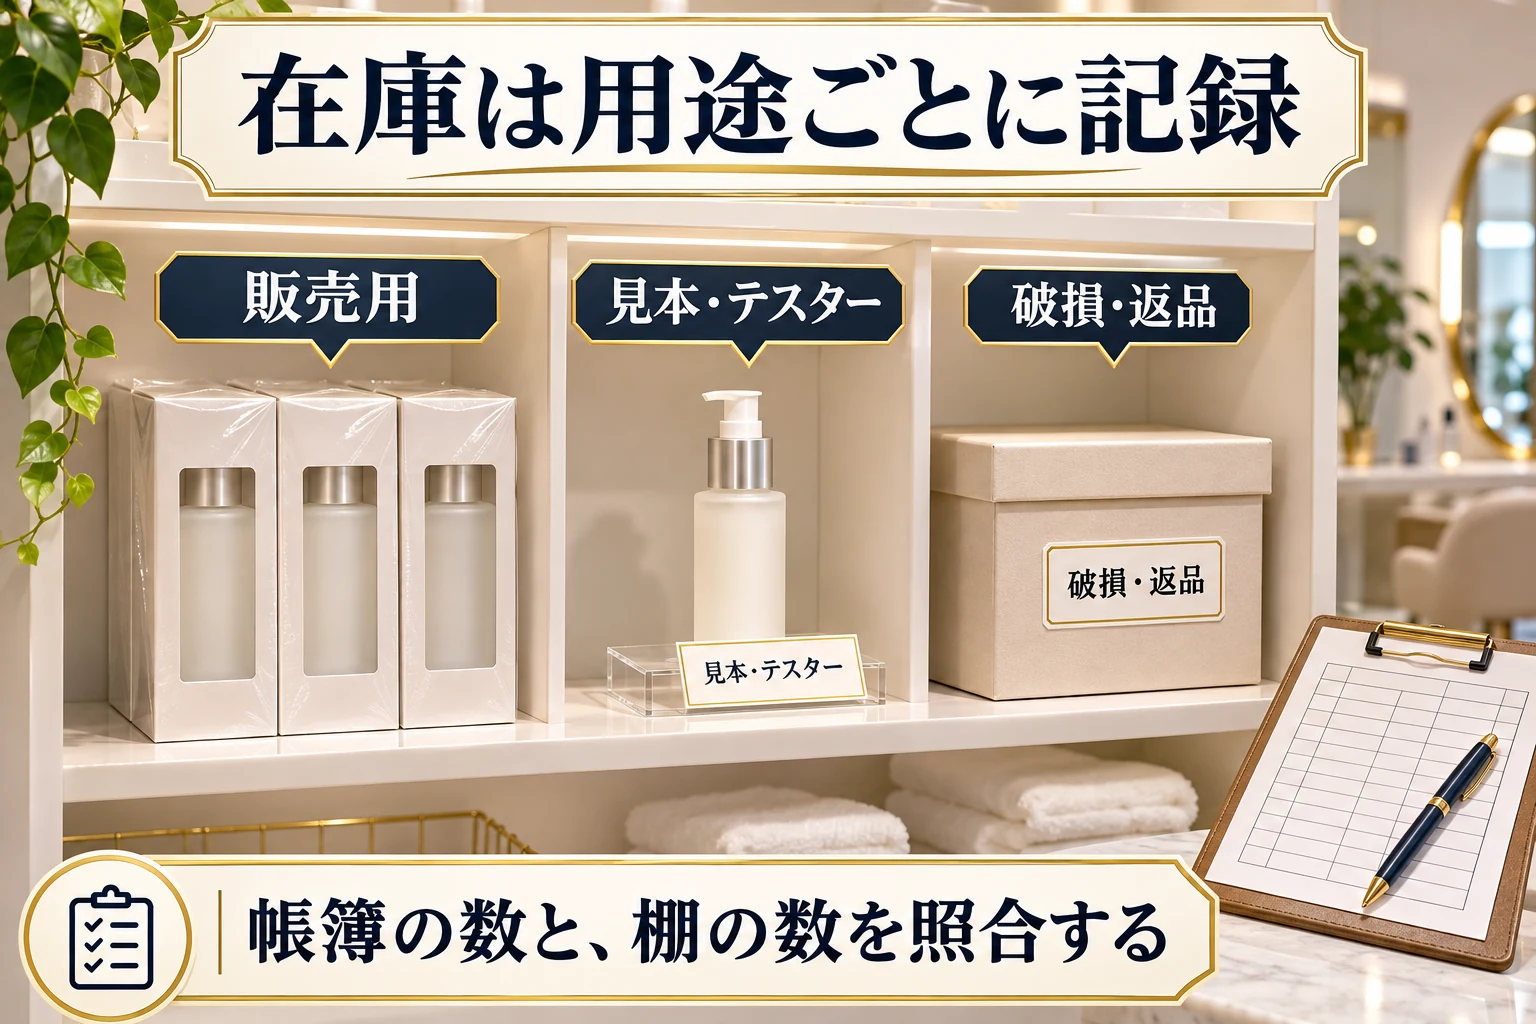
実物を数えて記録と照らし合わせる作業を「棚卸」といいます。差が出たら、記録漏れやテスターへの変更などを確認し、理由を残して修正します。返品待ちの商品は、仕入れ先の回答を確認するまで販売用に戻さない運用にしましょう。
追加発注は、販売用の残数だけでなく、最近の販売数・入荷までの日数・保管できる量を合わせて判断します。販売実績が少ない間は、大量発注を避けて様子を見る方法が考えられます。売れていない商品は、追加注文を止める判断も必要です。
押し売りにならない案内と、店頭表示を用意する
接客では、まず商品説明を聞きたいかを確かめます。購入を急がせるより、用途・使い方・価格を知ったうえで選んでもらえる案内を用意しましょう。たとえば、次のような言い方です。
声かけの例
「ご自宅でのお手入れについて、商品選びで気になることはありますか? ご希望でしたら、当店で扱っている商品の使い方と価格をご案内します。今日は説明だけでも大丈夫です。」
化粧品のPOPやSNSでは、メーカーが示す用途や説明を確認し、効果や安全性を独自に言い切らないことが大切です。厚生労働省は、化粧品などについて虚偽・誇大な広告を禁止する規定を案内しています。スタッフの実感を、すべてのお客様に同じ効果が出る説明へ置き換えないようにします。
お客様向けの値札やPOPでは、国税庁の総額表示の案内に沿って税込価格を確認します。先ほどの利益表の税抜金額を、そのまま値札に転記しないよう注意してください。商品名、内容量、税込価格、使用上の注意を確認できる案内に整えましょう。
始めた後は、売上・残数・お客様の質問を一緒に振り返る
最初の1か月は、たとえば週に一度、同じ担当者が次の項目を確認する運用から始められます。これは実施手順の提案であり、販売成果を保証するものではありません。
- 商品別の販売数と、実売価格で計算した粗利益
- 決済手数料、テスター、破損などの追加費用
- 販売用の残数と、しばらく売れていない商品
- 次回の支払日・入金日と、追加発注に使える予算
- 説明で迷った点や、お客様から寄せられた質問
売れなかった理由を、すぐにスタッフの案内不足と決めつけないことも大切です。必要としているお客様が少ないのか、用途や価格が伝わっていないのか、商品自体を見直すべきかを分けて考えます。質問をもとに説明を整え、残数と支払いを確認してから次の仕入れを決めましょう。
サロン全体の料金案内も整えたい方は、値上げのお知らせ文例と案内前の確認表もご覧ください。
出典確認日:2026年11月12日。本文中の外部出典は別タブで開きます。確認表・声かけ・運用手順は当社からの提案、計算表と在庫表は架空例です。実際の仕入れ・販売条件に置き換えてご利用ください。
ESSENT Premiumを導入されたサロンの声
当社のお客様インタビューから、機器選びで重視した点や導入のきっかけをご紹介します。
横にスワイプして、ほかのサロンを見る →
大阪府岸和田市・レンタル導入
PitaLabo OSAKA
フェイシャルに特化したサロンが、レンタルでの導入や機能、メーカーへの相談のしやすさを比較した事例です。
PitaLabo OSAKAの導入インタビュー →
開業・機器の見直しをご検討の方へ
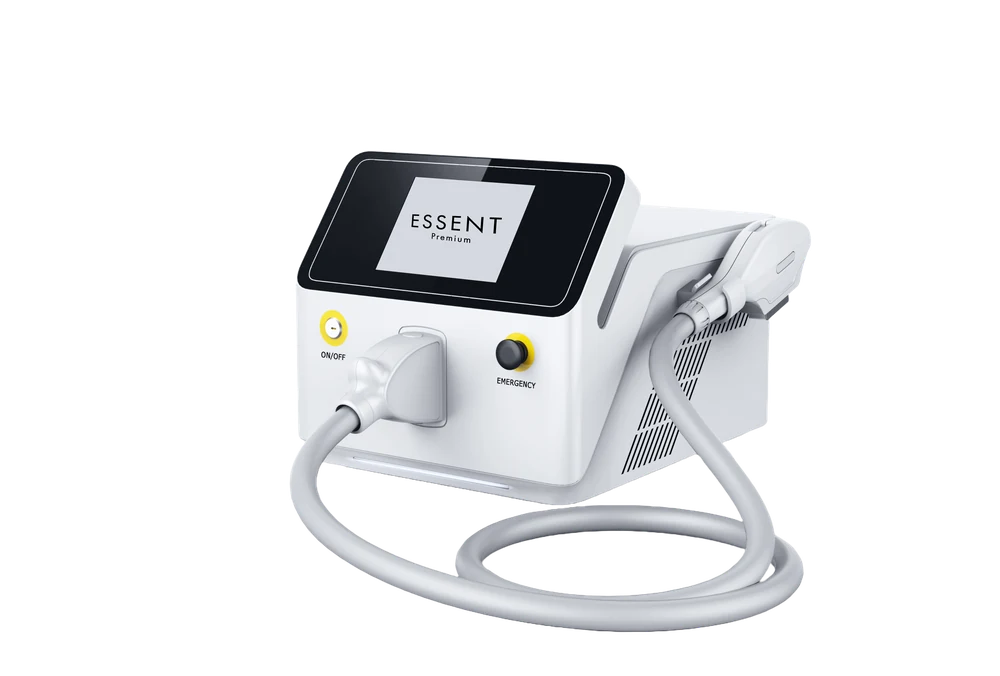
当社の業務用脱毛・光フェイシャル機
ESSENT Premium
脱毛と光フェイシャルを1台で。機能や導入プランを確認し、サロンに合った機器選びにお役立てください。