エステサロン開業後の年収は?売上・経費・手残りの計算方法
公開日: 2025年7月31日
最終更新日: 2026年11月16日
エステサロンを開業したら、自分の生活にいくら回せるのでしょうか。月商だけを見ても、オーナーの年収は分かりません。同じ売上でも、家賃、材料費、借入返済、税金への備えによって、使えるお金は変わります。
この記事では、主に個人事業主として一人で運営するサロンを想定し、売上・利益・生活に回せるお金を分けて試算します。掲載する金額は計算方法を示す架空例です。業界の平均年収、実在サロンの収益、当社製品の料金を表すものではありません。
サロン開業・機器選びをご検討の方へ
エステサロン開業後の年収は、売上と分けて考える
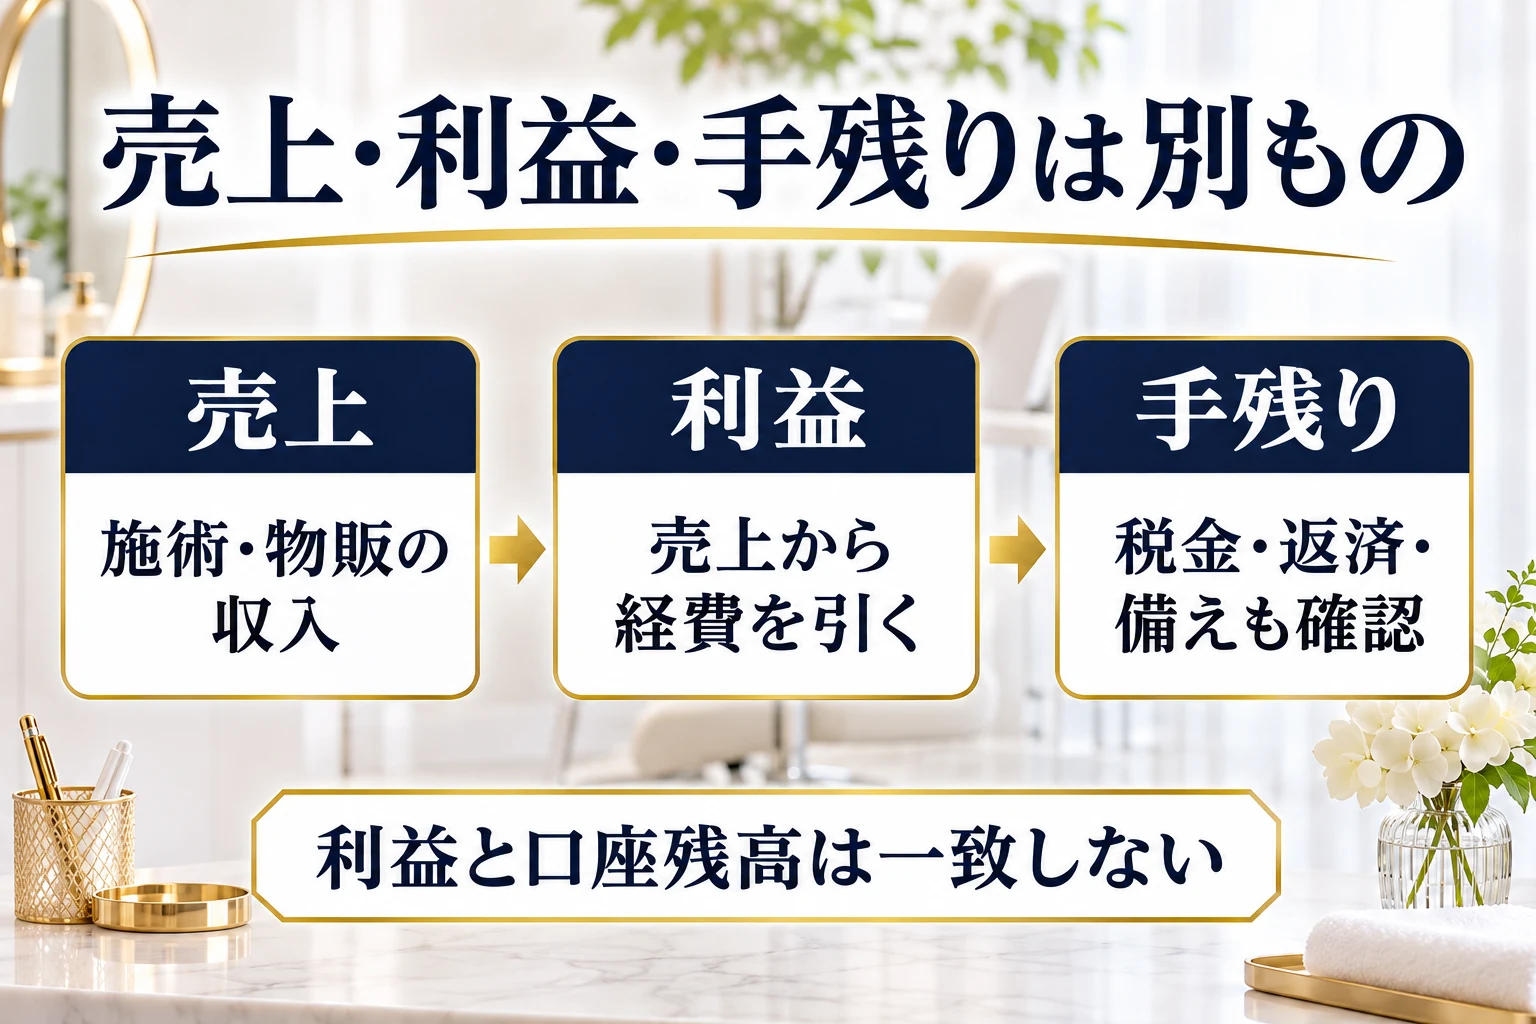
会社員の給与と、サロンの年間売上をそのまま比べることはできません。「年収」という言葉が、売上、経費を引いた利益、税金を払った後のお金のどれを指すか、最初にそろえましょう。
| 数字 | 何を見るか |
|---|---|
| 売上 | 施術や物販などで得る収入。経費を引く前の金額。 |
| 利益 | 売上から事業の費用を引いた結果。個人の税金・生活費を払う前の段階。 |
| 生活に回せるお金 | 実際の入出金を確認し、返済・税金等・店に残す資金を確保した後の配分額。本記事ではこの意味で「手残り」と呼ぶ。 |
国税庁は、事業所得の基本的な計算を総収入金額から必要経費を差し引く形で示しています。所得控除や青色申告特別控除などの扱いは、この簡易試算と分けて確認してください。[1]
平均年収の記事を見るときも、調査年、対象が個人店か法人か、売上か所得か、税引前か税引後かを確認します。対象や定義の分からない数字を、自店で得られる収入の約束として使うのは避けましょう。
月商80万円のサロンで、手残りまで計算する例
まずは月ごとの数字を作ります。以下は一人運営・平均客単価8,000円・月100回来店の架空例です。同じ人が月2回来れば2回と数え、顧客の実人数とは分けます。
説明を単純にするため、売上は当月に全額入金され、計上した費用も当月に支払う設定です。設備購入や減価償却、在庫の増減、前受金・売掛金、消費税の納付額は計算に含めていません。課税事業者は消費税の納付見込みも別途織り込んでください。
| 段階 | 月額・計算 |
|---|---|
| 売上 | 8,000円 × 100回 = 80万円 |
| 変動費 | 材料・決済手数料等を売上の15%と仮定:12万円 |
| 固定費 | 家賃、機器レンタル、広告、通信等と支払利息の合計:31万円 |
| 税引前の利益 | 80万円 − 12万円 − 31万円 = 37万円 |
| 借入元本の返済 | 5万円を支払うと仮定 |
| 税金・社会保険料への備え | 8万円を取り分けると仮定 |
| 設備更新・予備資金 | 3万円を店に残すと仮定 |
| 生活に回す配分額 | 37万円 − 5万円 − 8万円 − 3万円 = 21万円 |
8万円は税率から算出した税額ではなく、計算を説明するための仮置きです。実額は所得、控除、加入制度などで変わります。また、予備資金を取り分けるだけで必要経費になるわけではありません。
この条件が12か月続く場合、年間売上は960万円、税引前の利益は444万円、生活に回す配分額は252万円です。ただし、これは年収相場でも初年度の予測でもありません。開業直後の集客期間、休業、繁閑の差を月別に入れ直す必要があります。
たとえば月商が60万円に下がり、変動費率15%・固定費31万円・その他の配分額が同じなら、利益は20万円、生活への配分は4万円になります。売上が少ない月も試算すると、必要な運転資金を考えやすくなります。
借入返済と設備購入は、経費と現金の動きを分ける
借入金の返済では、利息と元本を分けます。元本返済は利益を計算する費用ではありませんが、現金は出ていきます。先ほどの例では利息を固定費に含め、元本5万円だけを別に引いています。返済総額をもう一度引いて、利息を二重計上しないようにしましょう。[2・4]
機器を購入する場合も、購入時の支出と、必要経費にする時期が一致するとは限りません。通常は減価償却を通じて費用を配分しますが、資産や制度による例外もあります。レンタルと購入を比べるときは、経費だけでなく支払日、初期支出、契約期間を並べて確認します。[3]
必要な生活費から、月商と予約枠を逆算する
次は「いくら売れそうか」だけでなく、「生活と店の運営を続けるために、いくら必要か」から考える方法です。以下も前項と同じ単純化した条件による、資金計画の提案です。
必要売上の試算式
(固定費 + 生活への配分 + 元本返済 + 税金等の備え + 店に残す資金)÷(1 − 変動費率)
生活への配分を25万円にしたいなら、(31万円+25万円+5万円+8万円+3万円)÷0.85=約84.7万円です。平均客単価8,000円なら、端数を切り上げて月106回来店、月22営業日なら1日平均約4.8回が必要になります。
これは生活費や返済も含めた「必要売上」の試算であり、会計上の損益分岐点とは異なります。利益額が変われば税金等の見込みも変わるので、最初の計算後に税額見込みを更新して再計算してください。
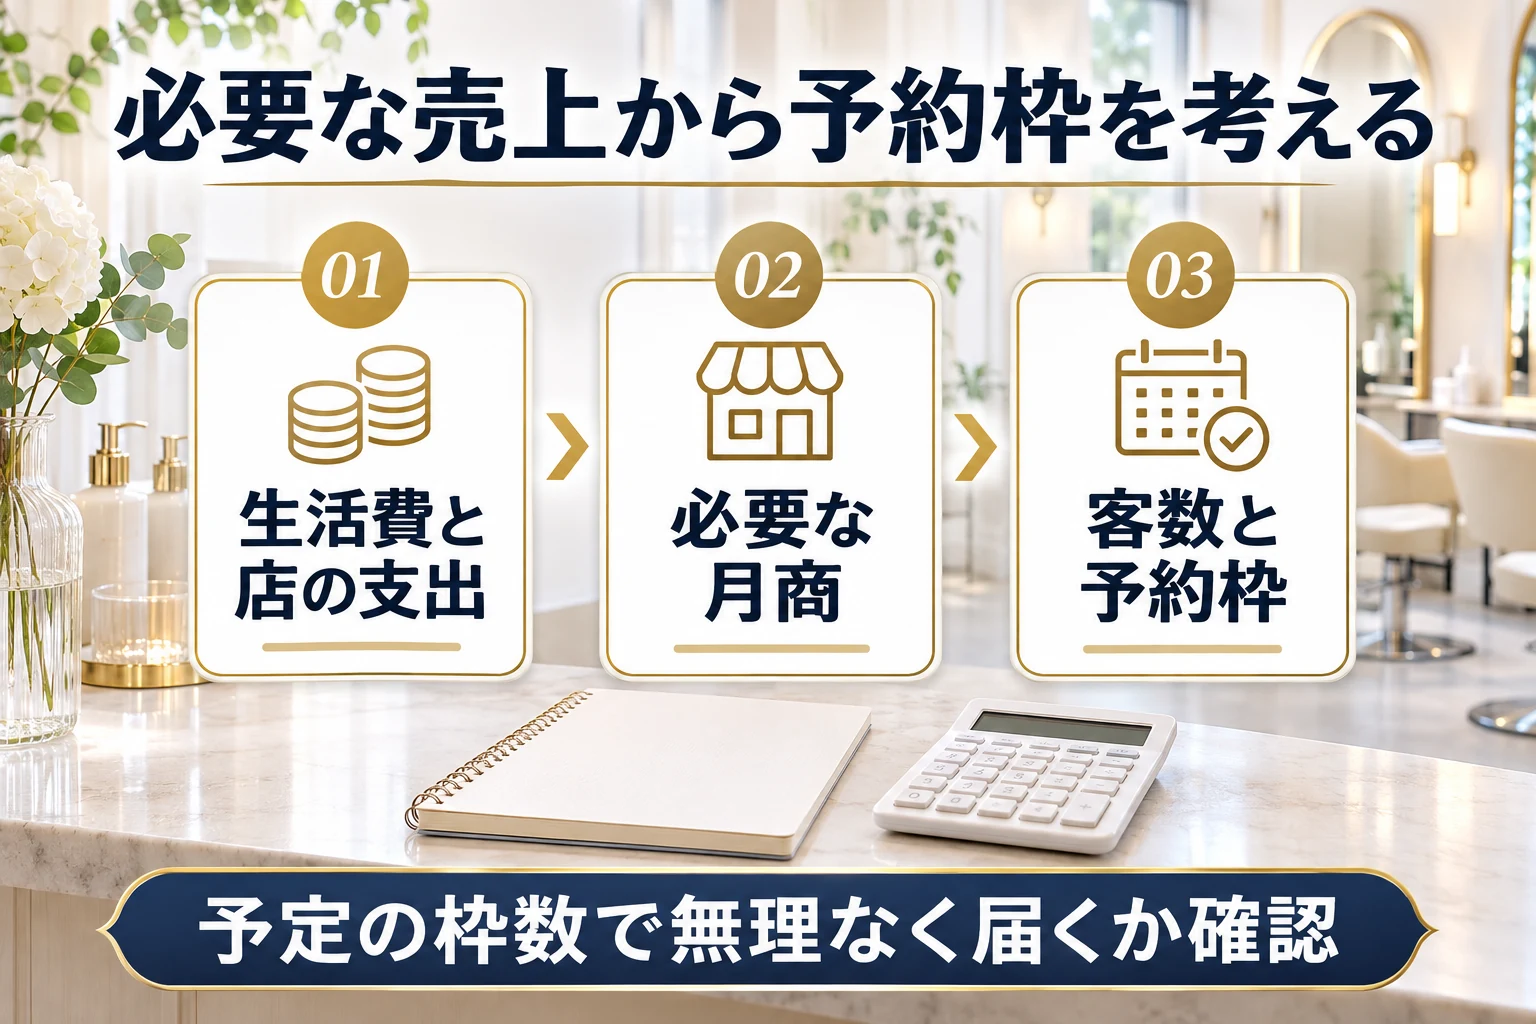
準備・清掃・カウンセリング・休憩まで含めて1日4枠しか取れない場合、22日で88枠です。すべて埋まっても、平均客単価8,000円なら月商70.4万円となり、上の計画には届きません。満席を前提にせず、空き枠やキャンセルがある場合も見ておきましょう。
届かないときは、施術を急いだり予約を詰め込んだりする前に、固定費、メニューの時間と価格、営業時間、生活への配分を見直します。物販を足す場合も、その売上をそのまま利益にせず、仕入れ・在庫・説明に使う時間を含めて別計算します。
自宅・テナント・スタッフ雇用で変える項目
自宅サロンでは、店舗家賃が別に発生しなくても、光熱費、消耗品、通信費などは必要です。家事と事業で共用する支出は、記録に基づいて事業上の部分を区分します。自宅の支出をすべて経費にできるという意味ではありません。[2]
テナント型では、毎月の家賃だけでなく、更新や退去など契約に伴う支払いを資金予定へ入れます。営業開始までの家賃や集客準備費は、開店後の売上で必ず回収できるものとして扱わず、開業時の資金と分けて確認しましょう。
スタッフを雇う場合は、給与だけでなく、適用される保険料の事業主負担、採用・教育、備品なども見積もります。増える予約枠がどれだけ売上につながるかは別の検討です。「年商が一定額なら必ず雇う」「業務委託なら負担ゼロ」と一律に判断せず、契約と実際の働き方も含めて確認してください。
法人の場合は会社の利益とオーナーの役員報酬を分ける必要があり、個人事業の計算をそのまま当てはめられません。税務上の処理や雇用の判断は、条件を整理して税理士・社会保険労務士などへ相談すると具体化しやすくなります。
毎月の記録表で、利益と現金の不足を見つける
次の表は管理用の記入例です。売上・費用は帳簿、入出金は通帳や決済明細、予約枠は予約記録と照合します。最終行の残高が、店に残したい資金を下回らないか確認しましょう。
| 確認する数字 | 予定/実績 | ずれたときに見ること |
|---|---|---|
| 売上・来店回数・平均客単価 | __/__ | 客数と単価のどちらが変わったか |
| 変動費・固定費・利益 | __/__ | 材料、広告、契約費などの増減 |
| 月初の預金・現金残高 | __/__ | 使途を決めている資金が含まれるか |
| 実際の入金と事業の支払い | __/__ | 決済会社の入金待ち、仕入れ、設備購入 |
| 元本返済・税金等の支払い | __/__ | 支払期限と取り分け済みの金額 |
| 生活費として引き出した額 | __/__ | 店の支払い予定を圧迫していないか |
| 月末の預金・現金残高 | __/__ | 翌月の支払いと予備資金を確保できるか |
取り分けた税金用のお金が同じ口座にある場合、残高の全額を自由に使えるとは考えません。取り分けと実際の納付を区別し、二重に差し引かないようにします。カード決済の入金待ちや商品の在庫も、利益と現金がずれる原因になります。[4]
改善策は、差が大きかった項目から一つずつ選びます。売上が増えていても利益が減るなら原価や値引き、利益が出ていても資金が減るなら入金時期・返済・設備支出を確認する、という順序です。
サロン開業後の年収について、よくあるご質問
Q. 平均年収はいくらを目標にすればよいですか?
対象や計算方法が違う平均値だけで決めず、まず自分に必要な生活費と店の支出を積み上げます。そのうえで、必要な売上が価格・客数・予約枠から実現可能かを検討してください。
Q. 利益が出た分は、全部生活費にしてよいですか?
入金待ち、借入返済、納税、設備更新などの予定を確認してから配分します。利益がプラスでも、今後の支払いに必要な現金が不足する場合があります。
Q. 初年度の年収は、好調な月の12倍で計算できますか?
それだけでは不十分です。開業直後の予約状況、営業日数、季節差、休業予定を月ごとに置き、年間で合計します。売上が少ない月も含めた資金予定を作ってください。
Q. 税金・社会保険料は、売上の何%を残せばよいですか?
一律の割合では決まりません。利益、他の所得、控除、加入制度などで変わります。本文の仮置きを実際の税負担と受け取らず、申告書や公的な案内、専門家への相談で見込み額と納付時期を確認しましょう。
まとめ:年収の目標を、毎月の数字に落とし込む
開業後の収入を考えるときは、売上、利益、生活に回せるお金を分けることが出発点です。まず一か月の費用と支払いを書き出し、必要売上を来店回数と予約枠に換算してみてください。通常月と売上が少ない月の両方を確認すると、開業前に見直す条件が具体的になります。
出典・確認日
一次情報の確認日:2026年11月16日。制度の説明は以下を参照しています。本文の試算・記録表・確認手順は当社編集部の提案です。個別の税額や契約条件は、それぞれの条件で確認してください。
- 国税庁「No.1350 事業所得の課税のしくみ」:事業所得の計算。
- 国税庁「No.2210 必要経費の知識」:必要経費、家事関連費、借入利息等。
- 国税庁「No.2100 減価償却のあらまし」:設備購入と費用計上。
- 日本政策金融公庫「『黒字なのにお金がない』のはなぜ?」:利益と現金のずれ、借入元本の返済。
ESSENT Premiumを導入されたサロンの声
当社のお客様インタビューから、機器選びの理由をご紹介します。本文の架空試算に登場する店舗や、年収・増益を示す事例ではありません。
横にスワイプして、ほかのサロンを見る →
開業・機器の見直しをご検討の方へ
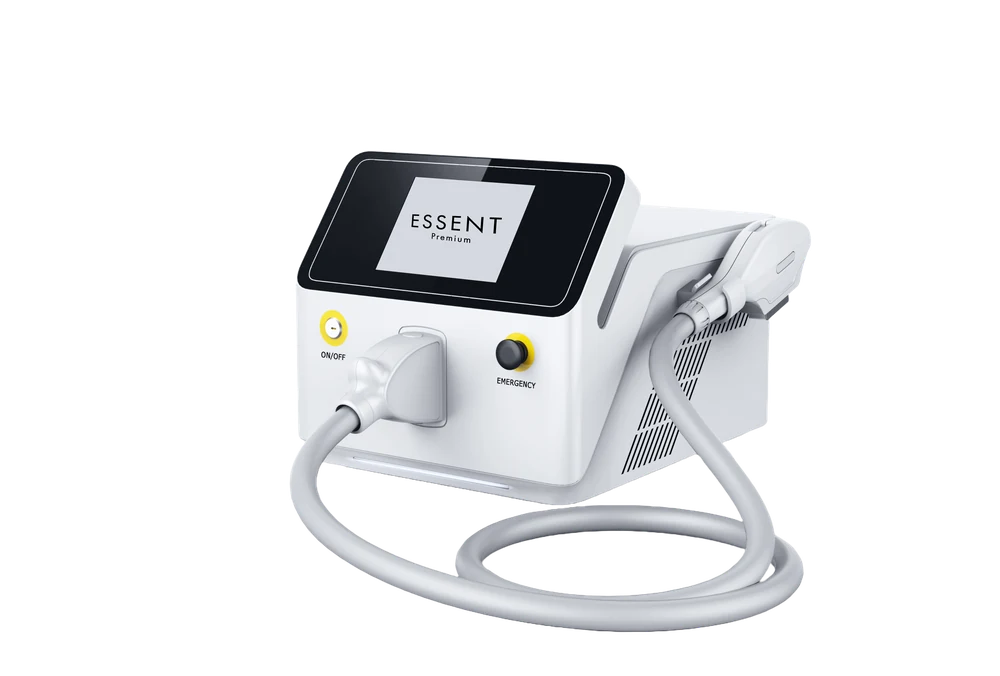
当社の業務用脱毛・光フェイシャル機
ESSENT Premium
脱毛と光フェイシャルを1台で。機能や導入プランを確認し、サロンに合った機器選びにお役立てください。